

Brak produktów w koszyku.












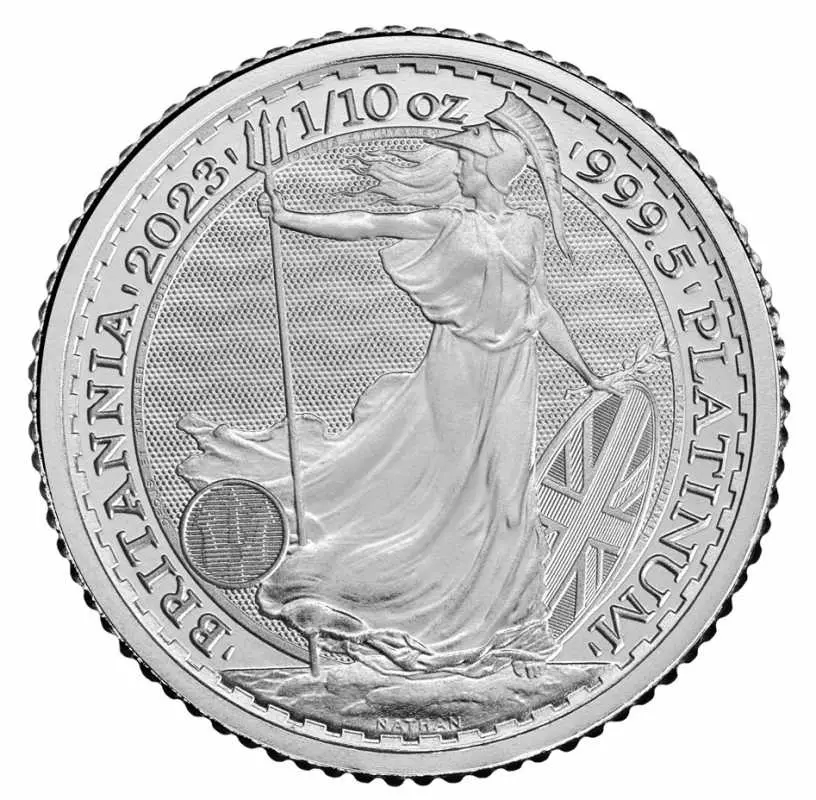

Złoto jest lepszym zabezpieczeniem przed inflacją niż platyna – ze względu na status monetarny, zwolnienie z VAT w UE, 50-letnią stopę zwrotu +3 497,6% i rekordowy popyt banków centralnych (863 tony netto w 2025 roku). Platyna, obciążona 23% VAT w Polsce i uzależniona od popytu przemysłowego, pełni rolę satelity portfela, nie fundamentu ochrony kapitału.
Trauma polskiej inflacji 2022 roku zmieniła relację Polaków z gotówką. Szczyt CPI na poziomie 17,9% r/r w październiku 2022 roku (GUS) oznaczał, że 200 tys. PLN na nisko oprocentowanej lokacie realnie straciło w ciągu roku równowartość nowego samochodu. Dziś, w październiku 2026 roku, ponad jedna piąta Polaków już wie, co z tym zrobić – pytanie tylko, który metal wybrać.
Najważniejsze wnioski
- W horyzoncie 50 lat złoto zyskało +3 497,6%, a platyna +1 078,2% – ponad trzykrotna przewaga złota w pełnym cyklu pokoleniowym (BullionStar).
- W 2025 roku złoto ustanowiło 53 nowe rekordy wszech czasów, a globalny popyt po raz pierwszy w historii przekroczył 5 000 ton (World Gold Council, 2025).
- Banki centralne kupiły netto 863 tony złota w 2025 roku, a tylko w Q2 2026 kolejne 289 ton – detaliczny inwestor jest „po tej samej stronie transakcji” co największe instytucje monetarne świata (WGC Q2 2026).
- 22,1% Polaków kupiło fizyczne złoto lub srebro w ostatnich 12 miesiącach – historyczny rekord Ogólnopolskiego Badania Inwestorów 2025 (OBI 2025).
- Rynek platyny notuje strukturalny deficyt ok. 430 000 oz rocznie w latach 2025-2028 wg WPIC – fundament tezy „satelity portfela”, nie „bezpiecznej przystani”.
Jednoznaczny werdykt: który metal lepiej chroni przed inflacją?
Lepszym zabezpieczeniem przed inflacją jest złoto. Decydują o tym cztery fakty: długoterminowe stopy zwrotu (+3 497,6% w 50 lat vs. +1 078,2% dla platyny), status monetarny potwierdzony rekordowymi zakupami banków centralnych, zwolnienie z 23% VAT w UE oraz najwyższa płynność globalna. Platyna może być wartościowym satelitą portfela – nigdy jego fundamentem w roli hedge’u inflacyjnego.
Twarde dowody dostarcza zestawienie długoterminowych stóp zwrotu obu metali opublikowane przez BullionStar:
| Horyzont | Złoto | Platyna |
|---|---|---|
| 5 lat | +150,0% | +65,4% |
| 10 lat | +259,5% | +82,6% |
| 20 lat | +644,5% | +57,8% |
| 50 lat | +3 497,6% | +1 078,2% |
W każdym horyzoncie dłuższym niż 12 miesięcy złoto konsekwentnie wyprzedza platynę. Werdykt wzmacniają dane z 2025 roku: według World Gold Council złoto ustanowiło 53 nowe rekordy wszech czasów, średnia roczna cena wyniosła 3 431 USD/oz (+44% r/r), a w Q4 2025 sięgnęła 4 135 USD/oz. Banki centralne dokupiły 863 tony netto, a łączny popyt – po uwzględnieniu transakcji OTC – po raz pierwszy w historii przekroczył 5 000 ton.
Czy platyna kiedykolwiek pokonuje złoto?
Tak – w krótkich oknach cyklicznych. Dane BullionStar pokazują 12-miesięczne okno, w którym platyna wzrosła o +78,5%, a złoto o +31,0%. W 2025 roku platyna zyskała ok. 36% po spadku o niemal 10% w 2024 (Filary Biznesu). Takie zrywy pojawiają się jednak w fazie ożywienia gospodarczego – czyli dokładnie wtedy, gdy inwestor nie potrzebuje tarczy przed inflacją. W naszej praktyce w Sklepie Szlachetne Inwestycje widzimy wyraźnie: klient, który kupił platynę jako „hedge” w fazie ekspansji, w kolejnej recesji dostaje podwójne uderzenie – bo platyna wtedy spada.
Mechanizm: dlaczego monetarne złoto wygrywa z rzadszą platyną
Cztery kluczowe różnice determinują, dlaczego fizyczna rzadkość platyny nie wystarcza, by przebić złoto w roli hedge’u:
- Rola monetarna vs. przemysłowa. Złoto kupują banki centralne, fundusze ETF i inwestorzy indywidualni jako aktywo „niczyim długiem”. Platyna w 40% jest kupowana przez przemysł motoryzacyjny – 3,13 mln oz popytu z sektora aut w 2024 roku (WPIC via Mining Weekly).
- Status podatkowy w Polsce. Złoto inwestycyjne jest zwolnione z VAT (Dyrektywa VAT 2006/112/WE); platyna obciążona jest stawką 23% VAT. To różnica fundamentalna, nie kosmetyczna.
- Struktura popytu. Złoto ma popyt niecykliczny (banki centralne kupują niezależnie od koniunktury); platyna jest wrażliwa na cykl przemysłowy – spada w recesjach.
- Płynność rynku. Rynek złota to globalny LBMA i każda większa mennica świata; rynek platyny jest proporcjonalnie wąski, zdominowany przez odbiorców przemysłowych.
Jak podsumowuje StonexBullion: „W odróżnieniu od złota platyna nie jest uważana przez światowych inwestorów za powszechną bezpieczną przystań oraz zabezpieczenie przed inflacją”.
Paradoks korelacji z CPI – dlaczego liczby mogą mylić
Statystyka na pierwszy rzut oka zaskakuje. Korelacja platyny z CPI szacowana jest na 0,68 (PocketOption), a korelacja złota – tylko 0,16 (Morningstar). Czy to oznacza, że platyna chroni lepiej?
Nie. Wyższa korelacja platyny wynika z tego, że inflacja często współwystępuje ze wzrostem gospodarczym – a wzrost PKB napędza popyt przemysłowy na platynę. To korelacja „przez trzecią zmienną”, nie przyczynowy mechanizm ochrony. Gdy inflacja odrywa się od wzrostu (stagflacja, szok naftowy, kryzys energetyczny), korelacja platyny z CPI się łamie. Złoto reaguje właśnie wtedy – bo odpowiada na ryzyko systemowe, nie na mechaniczny ruch indeksu.
Bankier.pl wprost: najwyższe stopy zwrotu ze złota pojawiają się, gdy inflacja CPI w USA przekracza 12% – czyli w scenariuszach kryzysowych, w których platyna zazwyczaj traci.
Polski kontekst: trauma 2022 i rekordowa reakcja inwestorów
Jak wyglądała inflacja w Polsce w ostatnich latach?
Polska przeszła najintensywniejszy cykl inflacyjny po 1989 roku. Według GUS:
- październik 2022: szczyt CPI 17,9% r/r
- grudzień 2023: 6,2% r/r
- 2024: 3,7-4,7% r/r
- 2025 (średniorocznie): 3,6%
Co to oznacza praktycznie? Oszczędności na nisko oprocentowanych rachunkach straciły w latach 2022-2024 kilkanaście do dwudziestu kilku procent realnej siły nabywczej. Nawet w 2025 roku CPI 3,6% nadal zjada kapitał. A polski szczyt 2022 roku przekroczył próg 12% – moment, w którym złoto historycznie działa najskuteczniej.
Rekordowa reakcja – Polacy kupują kruszec
W Ogólnopolskim Badaniu Inwestorów 2025 aż 22,1% ankietowanych zadeklarowało inwestowanie w fizyczne złoto lub srebro w ostatnich 12 miesiącach – rekord historii badania. Szacunkowa sprzedaż złota inwestycyjnego w Polsce rośnie konsekwentnie według Bankier.pl i Mennicy Skarbowej:
- 2023: ~12 ton
- 2024: ~14 ton
- 2025 (prognoza): 20+ ton
Zjawisko potwierdza polityka NBP, który konsekwentnie powiększa rezerwy złota, dążąc do 700 ton. Globalnie banki centralne krajów wschodzących kupiły w Q2 2026 łącznie 289 ton (WGC Q2 2026). W naszej praktyce w Sklepie Szlachetne Inwestycje widzimy wyraźnie, że klienci, którzy weszli w rynek pod wpływem lęku 2022 roku, dziś nie panikują – traktują metale szlachetne jako stały element portfela.
Historia jako precedens: kiedy złoto spisało się spektakularnie
Najbardziej cytowany historyczny precedens to dekada wysokiej inflacji lat 70. Według danych przytaczanych przez Bankier.pl cena złota wzrosła z 35 USD/oz w 1971 roku do 850 USD/oz w 1980 roku – wzrost o ponad 2 300% w okresie dwucyfrowej amerykańskiej inflacji.
Mechanizm progowy jest kluczowy. Dopiero przy CPI powyżej 12% r/r złoto zaczyna dostarczać ponadprzeciętnych nominalnych stóp zwrotu. Polski szczyt z października 2022 roku ten próg przekroczył wyraźnie. W 2025 roku złoto zyskało ok. 46,6%, podczas gdy inflacja CPI w USA wyniosła zaledwie 2,2% (Onet) – nadwyżkowa stopa zwrotu przekraczająca inflację wielokrotnie.
Strefa Inwestorów, analizując dane za lata 1975-2020, podaje: złoto drożało nominalnie średniorocznie o 5%, a S&P Composite o 8,7%. Wniosek jest trzeźwy: złoto nie buduje realnego majątku szybciej niż akcje, ale „w długim terminie jest ochroną przed malejącą siłą nabywczą pieniądza”.
Dla platyny obraz jest słabszy. Według MFEA średnia roczna stopa zwrotu platyny za ostatnią dekadę to ok. 15%, złota – ok. 8%. Ale platyna płaci wyższą zmiennością i głębszymi obsunięciami kapitału.
Płynność: niedoceniana cecha prawdziwego hedge’u
Hedge inflacyjny ma sens tylko wtedy, gdy można go szybko spieniężyć bez istotnej straty. Rynek złota jest pod tym względem bezkonkurencyjny: globalne obroty LBMA, popyt banków centralnych, ETF-y i rozwinięta sieć skupu detalicznego sprawiają, że złoto sprzedasz w każdym większym mieście Polski i na każdym rynku świata.
Rynek platyny jest wyraźnie mniejszy – wydobycie ok. 200 ton rocznie wobec ok. 3 500 ton złota – i ma inną strukturę. Dominują w nim odbiorcy przemysłowi, a inwestycyjny obrót detaliczny jest proporcjonalnie niewielki. W Polsce przekłada się to na mniej punktów skupu i szersze spready kupno-sprzedaż. Dla inwestora, który chce mieć pewność, że w razie kryzysu szybko spieniężyć aktywo bez negocjacji – złoto wygrywa.
Praktyczne koszty w Polsce: VAT 23% zmienia matematykę inwestycji
Dlaczego złoto jest zwolnione z VAT, a platyna nie
To najważniejsza, a najczęściej pomijana różnica. Zgodnie z Dyrektywą VAT 2006/112/WE złoto inwestycyjne jest zwolnione z podatku VAT w całej Unii Europejskiej – pod warunkiem spełnienia kryteriów (sztabki o próbie ≥995/1000, monety bite po 1800 roku o próbie ≥900/1000, uznane za środek płatniczy w kraju pochodzenia).
Platyna takiego zwolnienia nie posiada. Zakup platyny inwestycyjnej w Polsce obciążony jest stawką VAT 23%. Inwestor startuje z pozycji, w której musi odrobić różnicę podatkową, zanim w ogóle zacznie myśleć o zysku.
Co dostajesz netto za 10 000 PLN – porównanie
Orientacyjne zestawienie (zakładając marżę dealera ~5% i aktualne stawki podatkowe w Polsce):
| Pozycja | Złoto inwestycyjne | Platyna inwestycyjna |
|---|---|---|
| Kapitał włożony | 10 000 PLN | 10 000 PLN |
| VAT (0% vs 23%) | 0 PLN | ~1 870 PLN |
| Marża dealera (~5%) | ~500 PLN | ~406 PLN |
| Wartość metalu netto | ~9 500 PLN | ~7 724 PLN |
| Próg wyjścia na zero (wzrost ceny) | ~5% | ~23-30% |
Platyna musi wzrosnąć o kilkanaście-dwadzieścia kilka procent, aby inwestor wyszedł na zero. Dla złota ten próg jest wyraźnie niższy. Pełną ofertę złota inwestycyjnego zwolnionego z VAT znajdziesz w Sklepie Szlachetne Inwestycje.
Ekspozycja walutowa PLN/USD jako bonus
Metale wyceniane są globalnie w dolarze. Dla polskiego inwestora oznacza to podwójną ekspozycję: na cenę metalu i na kurs PLN/USD. Osłabienie złotego wobec dolara (typowe w kryzysie walutowym) automatycznie podnosi złotową cenę kruszcu – działa jak dodatkowa warstwa ochrony przed deprecjacją polskiej waluty. W kryzysach obie ekspozycje poruszają się zgodnie, wzmacniając funkcję ochronną.
Kiedy platyna jednak ma sens: dyskont, deficyt i wodór
Gold/platinum ratio – historyczna anomalia
W latach 2024-2026 wskaźnik gold/platinum ratio utrzymywał się w przedziale 2,4-3,6:1 – jedna uncja złota kupuje od 2,4 do 3,6 uncji platyny. Przez większość XX wieku platyna była droższa od złota; ostatni raz wyższą cenę miała w 2014 roku, a w 2008 roku kosztowała ponad 2,2 razy więcej niż złoto (Saxo Bank, Tavex).
Dla inwestorów z długim horyzontem i wyższą tolerancją ryzyka tworzy to argument fundamentalny: albo platyna jest trwale „tanim metalem”, albo relacja prędzej czy później zacznie się normalizować. Odpowiedź nie jest przesądzona.
Strukturalny deficyt podaży
World Platinum Investment Council raportuje, że w 2024 roku popyt wyniósł 7,951 mln oz przy podaży 7,269 mln oz – deficyt sięgnął 682 000 oz. WPIC prognozuje:
- 2025-2028: średnio ~430 000 oz deficytu rocznie
- 2027-2030: średnio ~348 000 oz deficytu rocznie (WPIC 2-5 year view)
Deficyt nie przekłada się jednak mechanicznie na wzrost ceny – modyfikują go zapasy naziemne, cykl motoryzacyjny i substytucja platyny palladem w katalizatorach.
Rewolucja wodorowa jako długoterminowy driver
Najciekawszym strukturalnym argumentem za platyną jest gospodarka wodorowa. Platyna jest kluczowym katalizatorem w ogniwach paliwowych. Według WPIC i Mining Weekly popyt wodorowy wzrósł w 2025 roku o 35% do 59 000 oz, a do 2030 roku może odpowiadać za ok. 11% całkowitego popytu – nawet 900 000 oz rocznie.
Konsensus prognoz cenowych na 2026 rok jest rozstrzelony: mediana ankiety Reuters z 27.10.2025 wskazuje 1 550 USD/oz, UBS prognozuje 1 700 USD/oz, J.P. Morgan ok. 1 800 USD/oz. Rozbieżność odzwierciedla niepewność co do tempa transformacji wodorowej.
Trzy profile inwestora: jak dobrać proporcje złoto/platyna
Zamiast jednej rekomendacji – framework trzech profili. Wybierz ten, który pasuje do Twojej sytuacji.
| Profil | Cel główny | % Złoto | % Platyna | Horyzont | Tolerancja ryzyka |
|---|---|---|---|---|---|
| 1. Ochrona kapitału | Hedge inflacyjny, siła nabywcza | 90-100% | 0-10% | 5-15+ lat | Niska |
| 2. Dywersyfikacja | Ochrona + ekspozycja tematyczna | 85-90% | 10-15% | 5-10+ lat | Umiarkowana |
| 3. Cykliczno-strukturalna gra | Odwrócenie ratio + wodór | 70-75% | 25-30% | 10+ lat | Wysoka |
Profil 1 – ochrona kapitału. Portfel metali szlachetnych w praktyce w całości ze złota inwestycyjnego – sztabek i monet bulionowych zwolnionych z VAT. Platyna marginalnie lub wcale.
Profil 2 – zdywersyfikowany. Dla inwestora, który obok ochrony chce ekspozycji na strukturalne tematy (deficyt WPIC, wodór), platyna jako satelita. Horyzont minimum 5-10 lat, by przejść przez cykle koniunktury.
Profil 3 – cykliczno-strukturalny. Zasadny tylko dla doświadczonego inwestora, który świadomie gra na odwrócenie gold/platinum ratio i rozwój gospodarki wodorowej, akceptuje wyższą zmienność i rozumie konsekwencje VAT 23%. To nie profil hedge’u inflacyjnego – to spekulacja z długim horyzontem.
W asortymencie Sklepu Szlachetne Inwestycje znajdziesz produkty dopasowane do każdego z profili – od monet bulionowych i sztabek złota po platynę inwestycyjną.
Cztery pułapki, których warto unikać
- Mylenie krótkoterminowej zmienności z długoterminową wartością. W 2025 roku platyna zyskała ok. 36%, ale 50-letnia stopa zwrotu złota (+3 497,6%) wyraźnie przewyższa platynę (+1 078,2%). Jeden rok nie przesądza o roli aktywa.
- Zakładanie, że dyskont platyny „musi” się szybko odwrócić. Platyna jest tania w relacji do złota od ponad dekady. Ta relacja może utrzymywać się długo.
- Ignorowanie VAT 23% i spreadów. Kalkulację trzeba zrobić przed zakupem, nie po. Testując to w rozmowach z klientami, widzimy, że właśnie ten etap najczęściej zmienia decyzję z platyny na złoto.
- Ignorowanie płynności. W kryzysie, gdy szybko potrzebujesz gotówki, znalezienie kupca na platynę zajmuje dłużej i wiąże się z większym rabatem buyback.
Co to oznacza w praktyce
Werdykt jest jednoznaczny: złoto to fundament ochrony przed inflacją, platyna to opcja uzupełniająca dla świadomego inwestora z długim horyzontem. Pięćdziesiąt lat danych, 863 tony zakupów banków centralnych w 2025 roku, zwolnienie z VAT i globalna płynność składają się na argumenty, których platyna – mimo historycznego dyskontu i strukturalnego deficytu – nie jest w stanie zrównoważyć w roli hedge’u.
Jeśli szukasz sprawdzonych produktów inwestycyjnych w obu metalach – zarówno fundamentu w złocie, jak i satelity w platynie – zajrzyj do Sklepu Szlachetne Inwestycje, gdzie znajdziesz pełną ofertę certyfikowanego kruszcu wraz z transparentnymi cenami i wsparciem eksperckim.
FAQ
Czym jest złoto inwestycyjne i jakie kryteria musi spełniać?
Złoto inwestycyjne to kruszec spełniający kryteria Dyrektywy VAT 2006/112/WE: sztabki i płytki o próbie co najmniej 995/1000 oraz monety o próbie co najmniej 900/1000, bite po 1800 roku, uznane za środek płatniczy w kraju pochodzenia i sprzedawane po cenie nieprzekraczającej wartości rynkowej złota o więcej niż 80%. Spełnienie tych warunków zapewnia zwolnienie z VAT w całej Unii Europejskiej.
Czy w 2026 roku nie jest już za późno, aby kupić złoto po rekordach 2025 roku?
Niekoniecznie – a historia podpowiada, że obecne poziomy mogą być bazą, nie szczytem. W dekadzie wysokiej inflacji lat 70. złoto wzrosło o ponad 2 300% (Bankier.pl). Banki centralne nadal kupują po rekordowych cenach – 863 tony w 2025 roku (WGC). Dla minimalizacji ryzyka timingu warto rozważyć stopniowe zakupy (DCA) zamiast jednorazowej transakcji.
Dlaczego platyna ma 23% VAT, a złoto nie?
Zgodnie z Dyrektywą VAT 2006/112/WE złoto inwestycyjne spełniające kryteria próby, formy i statusu monetarnego jest zwolnione z VAT w całej Unii Europejskiej. Platyna takiego zwolnienia nie posiada – przy zakupie w Polsce obowiązuje standardowa stawka 23% VAT. To fundamentalnie zmienia matematykę inwestycji: platyna musi wzrosnąć o kilkanaście procent, zanim inwestor wyjdzie na zero.
Czy można kupić platynę bez VAT za granicą?
Teoretycznie tak – niektóre jurysdykcje poza UE lub szwajcarskie składy wolnocłowe oferują zakup bez lokalnego VAT. Praktycznie jednak taki ruch generuje ryzyka: koszty logistyki, obowiązki celno-podatkowe przy wwozie do Polski, brak wsparcia buyback na rynku krajowym i problem z weryfikacją autentyczności. Dla większości detalicznych inwestorów oszczędność znika w kosztach i ryzyku.
Jaka jest obecna relacja ceny złota do platyny?
W latach 2024-2026 wskaźnik gold/platinum ratio utrzymywał się w przedziale 2,4-3,6:1 – za jedną uncję złota można kupić 2,4-3,6 uncji platyny. To historyczna anomalia: ostatni raz platyna była droższa od złota w 2014 roku, a w 2008 roku kosztowała ponad 2,2 razy więcej niż złoto (Saxo Bank).
Jakie są prognozy ceny platyny na 2026 rok?
Mediana ankiety Reuters z 27 października 2025 (30 analityków) wskazuje 1 550 USD/oz, UBS prognozuje 1 700 USD/oz, J.P. Morgan ok. 1 800 USD/oz. Rozbieżność prognoz odzwierciedla niepewność co do tempa rozwoju gospodarki wodorowej (do 900 000 oz popytu w 2030 według WPIC) i siły popytu motoryzacyjnego.